最初に言っておく。
資産2,000万円ある俺が「勝ち組」だなんて、1ミリも思っていない。
上を見ればキリがない。
20代で億を稼ぐ人もいるし、同世代で3,000万以上持っている人だっている。
ただ、月給10万円からスタートした人間が8年でここまで積み上げた事実。
これは、嘘じゃない。
第1弾では、大学時代に自転車を盗んで警察に捕まった話、
現状維持バイアスをぶっ壊して家計を仕組み化した経験を書いた。
まだ読んでいない方は、先にこちらを読んでもらえると今回の話がもっと入ってくると思う。


で、第1弾を読んでくれた人からこんな声をもらった。
気持ちはわかる。
単純計算すると、毎月10万円貯めても14年かかる。
年俸120万円の人間が、どうやって?
この疑問を持つのもよくわかる。
結論から言う。
「投資 × 節約 × 熱中」の掛け算で、8年で2,000万円に到達した。
節約だけじゃ絶対にたどり着けなかった。
投資だけでも無理だった。
そしてサッカーへの「熱中」がなければ、俺は間違いなく散財していた。
この記事では、具体的に何をしたのか全部書く。
投資 × 節約 × 熱中──この3つの掛け算

特別なことはしていない。
強いて才能があるとすれば、「異常な継続力」くらいだ。
やったことはシンプルで、
- 貯金(節約):固定費を仕組みで削減。
第1弾で詳しく書いた方法そのまま - 投資:
つみたてNISA、高配当株投資 - 熱中:サッカーに全集中。
結果的に無駄遣いゼロの生活
この3つを、ただ8年間続けた。
それだけだ。
ただ、「それだけ」が一番難しいことも知っている。
なぜ投資が必要なのか──3,000円が人生を変えた

正直に言うと、投資を始めたきっかけは1冊の本だった。
「はじめての人のための3000円投資生活」
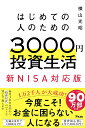
はじめての人のための3000円投資生活 新NISA完全対応版 [ 横山光昭 ]

それが最初の感想だった。
プロサッカー選手の1年目の年俸120万円。
月給10万円から生活費を引いたら、ほとんど何も残らない。
そんな俺でも「3,000円ならできる」と思えた。
最初に買ったのは、eMAXIS Slim 全世界株式(日本除く)。
いわゆるオルカンだ。
※当時は、日本除くが推奨されていた。
毎月3,000円から投資を始めた。
なぜ投資が必要か。理由はシンプルで、「時間」の力でお金が増えるからだ。
心理学に「時間選好」という概念がある。
人は目の前の1万円と、10年後の2万円なら目の前の1万円を選んでしまう。
これが資産形成を妨げる最大の敵だ。
でも数字を冷静に見てほしい。
毎月3万円 × 年利5% × 20年 = 約1,230万円。
元本720万円に対して、+約510万円。
預金なら720万円のまま。
この差を知った時、恐怖よりも行動が勝った。
「時間を味方につける」って、こういうことかと。
もう一冊、読んでほしい本がある。
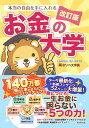
改訂版 本当の自由を手に入れる お金の大学 [ 両@リベ大学長 ]
この本は、一家に一冊あっていい。
お金の「守る力」と「稼ぐ力」の両方が初心者にもわかる言葉で書いてある。
お金の大学は、投資を初めて3年後くらい後に出会ったが6年以上経ってもその考え方は万人に推奨できる。
コロナショック──含み損の恐怖と「売らなかった理由」
投資をしていれば、暴落に必ず出くわする。
俺が初めて食らったのは、2020年のコロナショックだった。
毎日下がる株価。
含み益が消えて、マイナスに転落。
楽天証券を開くたびに赤い数字が並ぶ。
正直、怖かった。
「売って撤退しよう」と何度も思った。
でも、売らなかった。
なぜか。正直に言うと、株の売り方がわからなかったし面倒くさかった。
俺は、それくらいガサツな男だ。
行動経済学で「損失回避バイアス」という考え方がある。
人は利益を得る喜びよりも、損失の痛みを2倍以上強く感じる。
だから暴落のとき、みんな損を確定して逃げてしまう。
でも面倒くさいが、長期投資との相性がよかった。
結果、コロナショック後の回復局面で資産は大きく増えた。
あの時売っていたら、今の2,000万円はなかった。
暴落は怖い。
でもその後の、「稲妻が輝く瞬間」(株が大きく反発するとき)を経験することができて長期投資の本質を運よく経験できた。
これが、俺の資産を作った。
サッカーへの熱中が、結果的に資産を作った

ここからが、この記事で一番伝えたいことだ。
よく聞くこの言葉。俺も、半分は賛成だ。
でも、半分は不正解だと思っている。
理由はこうだ。
- 経験にお金を使う
↓ - 貯金が減る
↓ - 投資に回せない
↓ - 複利の恩恵を受けられない
この負のループに陥っている20代が、めちゃくちゃ多い。
「若いうちは自己投資!」と言いながら、飲み会、旅行、ブランド品に消えている。
それは自己投資じゃなくて、ただの消費だ。
心理学で「快楽適応」という現象がある。
人は新しいモノや刺激にすぐ慣れてしまう。
新しい服を買っても、2週間で「普通」になる。
だから次の刺激を求めて、また買う。
この無限ループが、資産形成を潰していることに気づくべきだ。
じゃあ俺はどうだったか。
運が良かった。
熱中できること=サッカーがあった。
サッカーに全集中していたから、お金を使う暇がなかった。
生活習慣、食事、睡眠、運動──
すべてがサッカーのため。
- 飲みに行く時間があれば体のケアをしたい。
- ブランド品を買うお金があれば体のメンテナンス代に使いたい。
結果的に、20代の全エネルギーをサッカーに注ぎ込みながら、お金がほとんど減らない生活ができていた。
しかもその「熱中」は、めちゃくちゃ濃い経験でもあった。
全部、お金では買えない経験だった。
だから俺は思う。
「20代は経験にお金を使え」じゃなくて、
「20代は、経験に”価値がある仕事”を選べ」が正解だと。
やりたいことがわからないなら
そう思った方もいると思いる。
結論、やりたいことがわからないならマーケティングの仕事をしてみてほしい。
理由は、どんなビジネスでも集客が命だから。
お客さんがいなければ、商品もサービスも意味がない。
俺は引退後にWebマーケティングの会社で働いて、広告の裏側を知った。
行動経済学を使って人の心理を操る世界。
仮想敵を作って、自分たちの商品を「正義のヒーロー」に見せる手法。
正直、気持ち悪い部分もあった。
でもその知識は、今のブログ運営にダイレクトに活きている。
広告の裏側が透けて見えるようになった。
これは、武器だ。未経験でもマーケティング職は挑戦できる。
興味がある方は、一歩踏み出してみてほしい。
20代の初めての転職はポテンシャル採用の【Every Answer】
投資詐欺で300万円を失った話

ここまで読んで「順調じゃん」と思った人も多いかもしれない。
でも、俺は投資で300万円を失っている。
コロナ禍。
「月利10%」
「元本保証」
「いつでも出金可能」
そんな甘い言葉に、まんまと引っかかった。
スカイプレミアムという投資案件。
表向きは「会員制ライフスタイルクラブ」。
入会すると「ライオンプレミアム」というFX商品を紹介される。
年利20〜30%、10年近い運用実績──
今思えば、怪しすぎる。
でも当時の俺は、信じてしまった。
おかしな点はいくつもあった。
自分の証券口座じゃなく、「ライオン」という運用会社の口座に直接振り込むように言われた。
他人の口座にお金を振り込む=お金の権利を相手に渡す行為。
冷静に考えればわかることなのに、気づかなかった。
紹介者には「エージェント」として手数料が入る仕組みもあった。
紹介する側の動機は「あなたの資産を増やすこと」じゃなくて、「あなたからお金を出させること」。
結局、FX運用すらされていなかった。
ポンジスキーム。
被害総額1,350億円、被害者約26,000人。
300万円は返ってきていない。
詐欺師には心底むかつく。
連絡は取れなくなり、「自分も被害者だ」と言い張る相手。
でも、それ以上に腹が立ったのは
「無知だった自分」に対してだ。
おかしな点はあった。
気づけたはずだった。でも、お金を増やしたい焦り、知識不足、「他人に任せれば楽」という甘え。
全部が重なって、判断を誤った。
裁判をしても返ってこない。
だったら、この経験を血肉に変えるしかない。
サッカーしかしてこなかった俺が、初めて「学び」と本気で向き合った原体験だ。
この3つを、骨身に染みて理解できた。
詳しくは第3弾で書いている。

行動を変えろ──「知っている」と「やっている」は別物
ここまで読んでくれた方に聞きたい。
たぶん、投資が大事なことも、節約の仕組み化も、詐欺に気をつけることも、頭では知ってるのではないかと。
でも、やっているか?
心理学で「知識と行動のギャップ」と呼ばれる現象がある。
人は「知っている」だけで満足してしまう。
知識を得た瞬間に、もう「できた気」になる。
でも現実は何も変わっていない。
サッカー選手時代、「練習すれば上手くなる」と知っていた。
でも、ただ練習するだけじゃダメだった。
どう練習するか、どこを鍛えるか、行動 × 戦略の掛け算が必要だった。
資産形成も同じだ。「投資を始めよう」と思ったなら、証券口座を開設する必要がある。
「固定費を見直そう」と思ったなら、スマホの料金プランを確認し家計簿をつける。
やることは、全部シンプルだ。
まとめ──俺が伝えたいのは「金額」じゃない
2,000万円という数字は凄いと思ってないしそれを伝えたいわけではない。
伝えたいのは、月給10万円の人間でも、仕組みを作れば資産は積み上がるという事実だ。
やったことを整理すると、3つだけ。
① 節約を仕組み化する
固定費を削る。家計簿をつける。第1弾で書いた方法そのまま。
② 投資を始める
つみたてNISAで月3,000円からでいい。時間を味方につける。
③ 熱中できることを見つける
お金を使わなくても熱中できる何かがあれば、最強の資産防衛になる。
この3つを、ただ続ける。
誰でも再現可能。
でも、継続で脱落する人が圧倒的に多い。
だからこそ、仕組みにする。意志の力に頼らない。
「気合いで貯める」は、遅かれ早かれ折れる。
あなたは現状に満足しているだけだ。
能力がないわけでも、才能がないわけでもない。
この記事が、あなたの資産形成の「最初の一歩」になればこれ以上嬉しいことはない。
Just do it


コメント